Para evitar que una subida de ingresos se convierta automáticamente en más gastos, decide de antemano qué harás con el dinero adicional. Calcula cuánto llega realmente a tu cuenta, comprueba qué pagos debes cubrir y reparte el aumento entre tus prioridades antes de incorporarlo a tus hábitos de consumo. No hace falta ahorrar todo ni aplicar un porcentaje universal: el plan debe dejar espacio para las necesidades, las obligaciones y también para disfrutar de una parte si eso es importante para ti.
El aumento gradual del gasto a medida que mejora el ingreso suele llamarse “inflación del estilo de vida”. La expresión describe una tendencia posible, no un fallo personal ni algo inevitable. Quizá gastes más porque han cambiado tus necesidades, los precios, tu vivienda o tu situación familiar. La cuestión práctica es distinguir entre esos cambios y las compras que se incorporan por inercia, sin que hayas decidido que valen la pena.
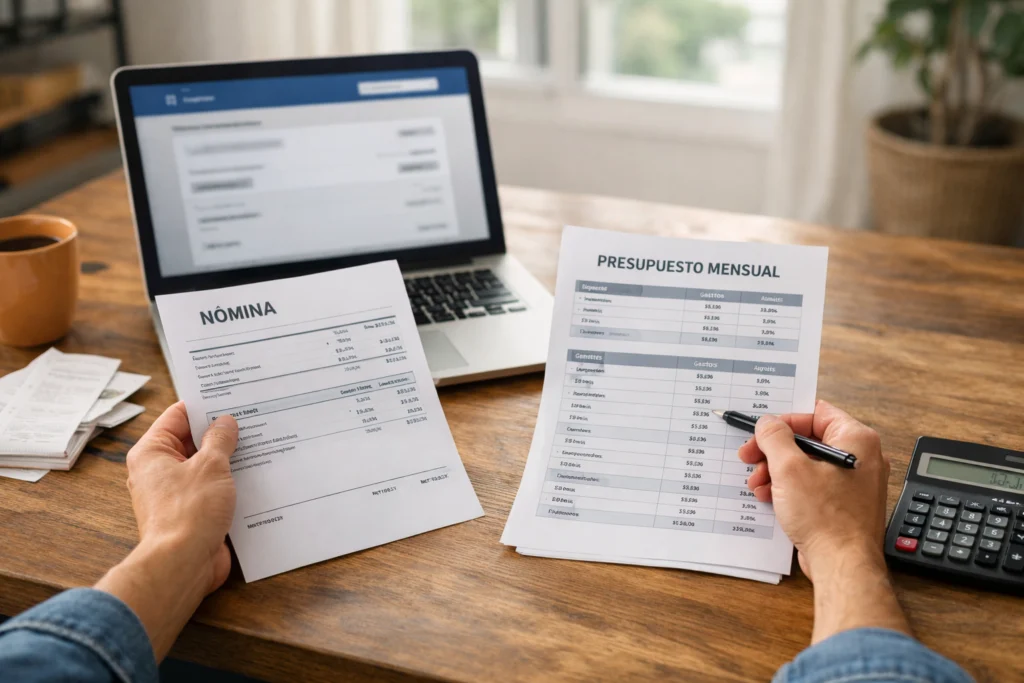
Calcula cuánto dinero adicional tienes de verdad
Una subida de sueldo anunciada no siempre equivale al mismo aumento en el dinero disponible. Impuestos, cotizaciones, retenciones u otros descuentos pueden hacer que el ingreso neto cambie menos de lo esperado. Por eso, basa el plan en lo que efectivamente recibes y no en la cifra bruta ni en una estimación optimista.
Si tus ingresos varían, evita comprometerte con gastos fijos basándote en un mes especialmente bueno. Puedes tomar como referencia los ingresos que suelen repetirse y reservar los importes menos previsibles para decisiones puntuales, una vez que el dinero haya llegado. Si no tienes claro cuánto cambia tu ingreso neto, compara varios recibos o abonos bancarios antes de fijar transferencias o ampliar compromisos.
También conviene separar el aumento de ingresos de la sensación de que ahora “puedes permitirte” cualquier gasto nuevo. Una suscripción, una cuota o una compra financiada pueden parecer pequeñas por separado, pero los pagos recurrentes reducen la flexibilidad de los meses siguientes. Antes de aceptarlos, calcula su coste regular y comprueba qué parte del aumento absorberían.
El objetivo de este cálculo no es convertir cada decisión en una restricción. Es conocer el margen disponible para poder elegir. Si el aumento neto es menor de lo que esperabas, puedes ajustar el reparto sin interpretar el cambio como un fracaso. Para los gastos que sí eliges, puedes comparar una compra con tus necesidades y prioridades actuales.
Revisa el flujo de caja antes de asignar el aumento
El saldo de una cuenta en un día concreto no muestra por sí solo cuánto dinero está libre para gastar. Importa cuándo entra el ingreso, cuándo vencen las facturas y qué pagos aparecen solo algunas veces al año. Un mes puede parecer holgado justo antes de un alquiler, una cuota, un seguro o un gasto periódico ya previsto.
Antes de decidir el destino del aumento, anota los ingresos y los pagos habituales con sus fechas. Incluye gastos esenciales, obligaciones financieras y costes irregulares que puedas anticipar. No es necesario que el registro sea complejo: un calendario de facturas y una revisión de los movimientos bancarios pueden revelar si el dinero adicional está realmente disponible o si debe cubrir compromisos que antes resultaban difíciles.
El CFPB ofrece herramientas para registrar gastos, revisar fechas de facturas y elaborar un presupuesto de flujo de caja en su kit Your Money, Your Goals. Sus recursos son de Estados Unidos; las cuentas, normas y opciones financieras varían según el país, pero la idea de comparar entradas y salidas por fecha puede adaptarse a otros contextos.
Esta revisión también ayuda a evitar un error frecuente: programar un ahorro automático el día en que cobras sin comprobar si hay pagos importantes antes del siguiente ingreso. Si el saldo queda corto, podrías tener que retirar el dinero transferido o afrontar cargos. La fecha de la transferencia debe encajar con tu calendario real, no solo con una regla general. Una mejora de ingresos puede dar margen para empezar un ahorro más sostenible, si tus gastos esenciales lo permiten.
Asigna el dinero antes de que se mezcle con el gasto habitual
Cuando todo el ingreso adicional queda disponible en la misma cuenta y sin un propósito definido, es fácil incorporarlo poco a poco al gasto cotidiano. Para reducir esa inercia, decide qué función tendrá el aumento antes de que se convierta en una nueva referencia para tus compras. Puedes repartirlo entre varios objetivos; no existe una distribución correcta para todo el mundo.
Una forma sencilla de organizarlo es pensar en cuatro destinos posibles:
- Seguridad: crear o reforzar un fondo para gastos imprevistos, según tus circunstancias y los riesgos que quieras cubrir.
- Deudas: reducir saldos pendientes, teniendo en cuenta los intereses, los pagos prioritarios y las consecuencias de retrasarse.
- Metas: reservar dinero para objetivos concretos, como un gasto previsto o un proyecto personal.
- Disfrute: aumentar de forma deliberada el presupuesto para actividades o compras que valoras.
Estas categorías no exigen que todos reciban una parte en cada periodo. Si tienes pagos urgentes o gastos básicos que no cubres, atenderlos puede ser más importante que ahorrar. Si cuentas con una deuda costosa, quizá quieras comparar el coste de mantenerla con la necesidad de conservar liquidez. La elección depende de los intereses, los riesgos, tus obligaciones y la estabilidad de tus ingresos.
Para decidir cómo abordar una deuda, puedes comparar dos enfoques: priorizar la de mayor interés puede reducir el coste total, mientras que empezar por el saldo menor puede resultar más motivador para algunas personas. El CFPB explica estas opciones en su guía sobre cómo reducir la deuda. Ninguna estrategia sustituye la revisión de pagos mínimos, condiciones y consecuencias de impago.
Un ejemplo puede ayudar sin convertirse en una fórmula. Si después de revisar tus pagos descubres que tienes un margen mensual nuevo, podrías destinar una parte a una meta, otra a una deuda y otra a una mejora de calidad de vida. La proporción dependería de tus prioridades. No necesitas copiar el reparto de otra persona ni fijar un porcentaje por adelantado si todavía no conoces bien tus gastos.
Automatiza una cantidad sostenible, no una cifra ideal
Una transferencia automática a una cuenta separada puede ayudar a mantener aportaciones regulares porque aparta el dinero sin exigir una decisión nueva cada vez. También puedes pedir que una parte del sueldo se deposite en otra cuenta, si tu entidad o empleador ofrece esa opción. El CFPB recoge estas posibilidades en su guía para crear un fondo para imprevistos.
Automatizar no significa que debas elegir la cantidad más alta que puedas imaginar. Empieza por un importe compatible con los gastos esenciales y las obligaciones, y comprueba cómo funciona durante varios ciclos de pago. Si tus ingresos fluctúan, puede ser más prudente automatizar una cantidad moderada y decidir después qué hacer con los excedentes, en lugar de comprometer una suma que quizá no puedas sostener.
La fecha importa tanto como el importe. Programa la transferencia después de recibir el ingreso y teniendo en cuenta los vencimientos próximos. Revisa también las condiciones de las cuentas y los posibles cargos por saldo insuficiente. Si cambia tu salario, se retrasa un pago o aparece un gasto importante, modifica o pausa la transferencia. La automatización es una ayuda práctica, no una garantía de que el presupuesto vaya a cuadrar.
Separar el ahorro de la cuenta de uso cotidiano puede aportar claridad, pero no hace falta abrir un producto financiero concreto para seguir el principio. Las opciones, las protecciones y las comisiones cambian según el país. Elige una solución que entiendas y que permita acceder al dinero cuando lo necesites, si el objetivo es disponer de una reserva.
Trata de forma distinta una subida salarial y un ingreso puntual
Una subida recurrente y un pago puntual requieren decisiones diferentes. Si recibes más cada mes, puedes ajustar el presupuesto con el nuevo ingreso neto y sostener compromisos que sigan siendo asequibles. Aun así, no tienes que aumentar todos tus gastos fijos: mantener algunos costes estables conserva margen para cambios futuros.
Un bono, una devolución o un pago excepcional no necesariamente se repetirá. Si lo incorporas a gastos mensuales permanentes, podrías encontrarte con obligaciones que continúan cuando ese dinero ya no está. Antes de gastarlo, identifica qué parte necesitas para pagos próximos y qué parte podrías dedicar a deuda, ahorro, metas u otros usos.
La SEC, a través de Investor.gov, recomienda considerar objetivos, ahorro, inversión y reducción de deuda al recibir una suma única, en vez de asumir que todo el importe está disponible para el consumo habitual. Consulta su recurso sobre cómo aprovechar un pago único. Es una orientación general estadounidense, no una recomendación de inversión ni una respuesta universal para cada situación.
Si quieres dedicar una parte del pago puntual a disfrutar, puedes hacerlo como una decisión explícita. Separarla de los gastos mensuales evita que una excepción se convierta sin querer en una nueva cuota o rutina que dependa de ingresos que no se repetirán.
Revisa el plan sin convertirlo en una regla rígida
Después de unos meses, compara lo que habías previsto con lo que ocurrió: cuánto ingresaste, qué gastos cambiaron y si las transferencias dejaron suficiente saldo para los pagos. La revisión no sirve para reprocharte cada compra, sino para detectar qué parte del plan era realista y qué parte necesita ajustes.
Quizá descubras que la cantidad automatizada era demasiado alta, que habías olvidado gastos periódicos o que una mejora concreta merece un lugar mayor en el presupuesto. También puede ocurrir lo contrario: tus gastos esenciales se mantienen estables y puedes aumentar una aportación a una meta. Cambiar el reparto no equivale a abandonar el plan; puede ser la respuesta adecuada a información nueva.
El CFPB ha observado una relación entre los hábitos de ahorro, la preparación financiera percibida y la seguridad financiera. Esa asociación no demuestra por sí sola que ahorrar cause una mejora, porque también pueden influir los ingresos, las deudas y otras circunstancias. Por eso, conviene entender la planificación como una herramienta para dar dirección al dinero, no como una promesa de que una transferencia o un presupuesto resolverán cualquier dificultad.
Una subida de ingresos puede servir para cubrir necesidades, reducir vulnerabilidad, avanzar hacia metas y disfrutar de algunas mejoras. La diferencia no depende de evitar todo gasto nuevo, sino de decidir cuáles encajan con tus prioridades y cuáles aparecieron por inercia. Si asignas el dinero con anticipación, revisas las fechas de pago y ajustas el plan a tu situación, el aumento tendrá más posibilidades de reflejar tus decisiones y no solo un nivel de gasto que creció sin que lo notaras.